Tối ưu pháp lý – An tâm kinh doanh.

Tối ưu pháp lý – An tâm kinh doanh.

Chuyên môn đa lĩnh vực

Cung cấp dịch vụ pháp lý toàn diện từ tư vấn doanh nghiệp, đầu tư đến tranh tụng và sở hữu trí tuệ.

Đội ngũ giàu kinh nghiệm

Luật sư và chuyên gia có nền tảng chuyên môn vững chắc, am hiểu thực tiễn pháp lý tại Việt Nam.

Giải pháp tối ưu – thực tiễn

Tập trung vào hiệu quả, giúp khách hàng giảm thiểu rủi ro và tối ưu chi phí vận hành.

Đồng hành lâu dài

Không chỉ tư vấn, KCF còn hỗ trợ xuyên suốt trong quá trình vận hành và phát triển của khách hàng.  

Lĩnh vực hoạt động
Tư vấn pháp lý chuyên nghiệp

Cung cấp giải pháp toàn diện

Công ty Luật TNHH KCF là đơn vị tư vấn pháp lý chuyên nghiệp, cung cấp giải pháp toàn diện cho doanh nghiệp và cá nhân trong các lĩnh vực như tư vấn pháp lý thường xuyên, đầu tư, doanh nghiệp, sở hữu trí tuệ và giải quyết tranh chấp. Với đội ngũ luật sư giàu kinh nghiệm và tư duy thực tiễn, KCF cam kết mang đến các giải pháp pháp lý hiệu quả, an toàn và phù hợp với từng nhu cầu cụ thể của khách hàng.

  • Tư vấn Pháp luật, Tư vấn Công nghệ thông tin
  • Tư vấn Marketing, Tư vấn Sáng tạo
  • Tư vấn Tài chính, Tư vấn Đầu tư
Tìm kiếm phương pháp tiếp cận chuyên nghiệp và dịch vụ chất lượng?
Tin tức mới nhất
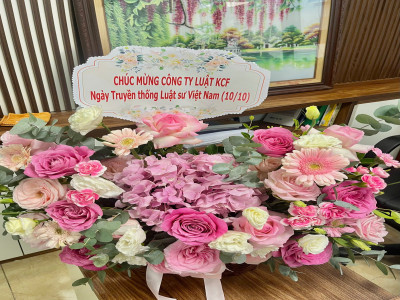
CHÚC MỪNG NGÀY TRUYỀN THỐNG LUẬT SƯ VIỆT NAM 10/10

CHÚC MỪNG NGÀY TRUYỀN THỐNG LUẬT SƯ VIỆT NAM 10/10

  CHÚC MỪNG NGÀY TRUYỀN THỐNG LUẬT SƯ VIỆT NAM 10/10  Ngày 10/10 hằng năm là dịp để tôn vinh nghề luật sư, ghi nhận những đóng góp của đội ngũ luật sư trong việc bảo vệ công lý, quyền con người, quyền và lợi ích hợp pháp của cá nhân, tổ chức, đồng thời góp phần xây dựng xã hội thượng tôn pháp luật. Nhân Ngày Truyền thống Luật sư Việt Nam 10/10, Công ty Luật TNHH KCF xin gửi lời chúc mừng và lời tri ân sâu sắc đến các Luật sư, những người đang công tác trong lĩnh vực pháp luật. Kính chúc Quý Luật sư luôn dồi dào sức khỏe, vững vàng về chuyên môn, giữ gìn đạo đức nghề nghiệp, phát huy bản lĩnh và tâm huyết trên hành trình hành nghề, tiếp tục đóng góp tích cực cho sự phát triển của nghề luật sư Việt Nam. Luật KCF trân trọng cảm ơn tình cảm từ Quý khách hàng, Quý đối tác và bạn bè Nhân dịp đặc biệt này, Công ty Luật KCF vô cùng trân trọng và biết ơn sự quan tâm, những lời chúc tốt đẹp cùng những bó hoa tươi thắm mà Quý khách hàng, Quý đối tác, bạn bè và người thân đã dành tặng cho Công ty. Mỗi món quà, mỗi lời chúc không chỉ mang đến niềm vui mà còn là nguồn động viên quý báu đối với tập thể Luật KCF. Đây cũng là động lực để chúng tôi tiếp tục nâng cao chất lượng dịch vụ pháp lý, phát huy tinh thần trách nhiệm, tận tâm trong công việc và không ngừng nỗ lực nhằm mang lại những giá trị thiết thực cho khách hàng. Sự tin tưởng và đồng hành của Quý khách hàng, Quý đối tác chính là nền tảng quan trọng để Luật KCF từng bước phát triển, xây dựng những mối quan hệ hợp tác bền vững và thực hiện tốt sứ mệnh đồng hành, hỗ trợ khách hàng giải quyết các vấn đề pháp lý. Tâm sáng – Trí vững – Nghề bền Ngày Truyền thống Luật sư Việt Nam 10/10 không chỉ là dịp tôn vinh những người hành nghề luật sư mà còn là cơ hội để mỗi luật sư nhìn lại trách nhiệm của mình đối với khách hàng, xã hội và sự phát triển của nền pháp luật. Với phương châm đề cao chuyên môn, đạo đức nghề nghiệp và tinh thần trách nhiệm, Công ty Luật KCF cam kết tiếp tục nỗ lực hoàn thiện chất lượng dịch vụ, đồng hành cùng khách hàng trên cơ sở tuân thủ pháp luật, bảo vệ quyền và lợi ích hợp pháp của khách hàng. Một lần nữa, Công ty Luật KCF kính chúc các Luật sư sức khỏe, thành công và luôn giữ vững ngọn lửa nhiệt huyết với nghề. Xin trân trọng cảm ơn Quý khách hàng, Quý đối tác cùng toàn thể bạn bè, người thân đã dành cho Luật KCF những tình cảm tốt đẹp trong dịp ý nghĩa này.  

Xem thêm 
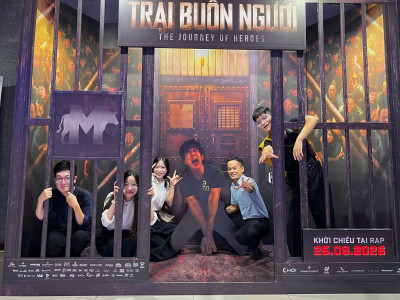
KCF TẠM GÁC DEADLINE, CÙNG NHAU ĐI XEM “TRẠI BUÔN NGƯỜI”

KCF TẠM GÁC DEADLINE, CÙNG NHAU ĐI XEM “TRẠI BUÔN NGƯỜI”

 Tập thể KCF tại buổi xem phim “Trại Buôn Người” KCF TẠM GÁC DEADLINE, CÙNG NHAU ĐI XEM “TRẠI BUÔN NGƯỜI” Sau những ngày làm việc với hồ sơ, hợp đồng và deadline, tập thể Công ty Luật KCF đã có một buổi tối cùng nhau “đổi mood” khi tạm rời bàn làm việc để thưởng thức bộ phim “Trại Buôn Người”.  Không chỉ là một buổi xem phim, đây còn là dịp để các thành viên KCF thư giãn, trò chuyện và tận hưởng những phút giây vui vẻ bên đồng nghiệp. Một chút thay đổi không khí sau giờ làm việc cũng giúp mọi người có thêm thời gian giao lưu, chia sẻ và gắn kết hơn. “Trại Buôn Người” là một bộ phim khai thác chủ đề xã hội nhiều suy ngẫm, qua đó mang đến những câu chuyện về con người, những rủi ro trong cuộc sống và nhiều vấn đề đáng quan tâm. Với những người làm nghề luật, những tình tiết trong phim cũng trở thành những câu chuyện để cả team cùng trao đổi, chia sẻ thêm nhiều góc nhìn về con người, xã hội và pháp luật. Tuy nhiên, điều đáng nhớ nhất sau buổi tối này có lẽ không chỉ nằm ở nội dung bộ phim, mà còn là những tiếng cười, những câu chuyện bên lề và những khoảnh khắc vui vẻ của các thành viên KCF. Một buổi tối tạm gác deadline, một bộ phim nhiều suy ngẫm và thêm một bộ ảnh để “flex” tinh thần đồng đội.  KCF tin rằng, bên cạnh sự chuyên nghiệp trong công việc, những khoảnh khắc cùng nhau thư giãn và gắn kết cũng là một phần quan trọng để xây dựng một tập thể tích cực, đồng hành và cùng nhau phát triển. Các thành viên KCF cùng nhau lưu giữ khoảnh khắc đáng nhớ

Xem thêm 
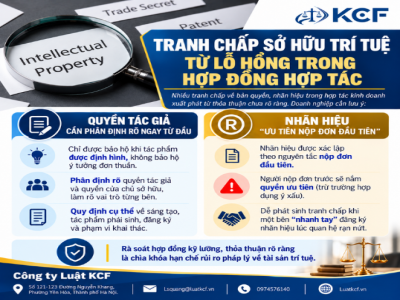
TRANH CHẤP SỞ HỮU TRÍ TUỆ TỪ LỖ HỔNG TRONG HỢP ĐỒNG HỢP TÁC

TRANH CHẤP SỞ HỮU TRÍ TUỆ TỪ LỖ HỔNG TRONG HỢP ĐỒNG HỢP TÁC

TRANH CHẤP SỞ HỮU TRÍ TUỆ TỪ LỖ HỔNG TRONG HỢP ĐỒNG HỢP TÁC Cùng với sự gia tăng giá trị của tài sản sở hữu trí tuệ, các tranh chấp pháp lý xoay quanh lĩnh vực này trong những giao dịch hợp tác kinh doanh ngày càng trở nên phổ biến. Thực tiễn cho thấy, các xung đột thường gặp vô cùng đa dạng, từ tranh chấp quyền đăng ký, quyền chỉnh sửa, quyền làm tác phẩm phái sinh cho đến quyền khai thác thương mại. Nguồn cơn của hầu hết những cuộc chiến pháp lý dai dẳng này đều xuất phát từ một nguyên nhân cốt lõi: sự lỏng lẻo, thiếu sót hoặc chưa rạch ròi trong các điều khoản thỏa thuận từ ban đầu. Vì vậy, việc nắm vững bản chất của từng loại tài sản trí tuệ để thiết lập ranh giới quyền hạn trong hợp đồng là điều bắt buộc đối với mọi doanh nghiệp. Đối với vấn đề bản quyền, pháp luật hiện hành bảo hộ theo cơ chế tự động nhưng chỉ áp dụng khi tác phẩm đã được định hình dưới một dạng vật chất nhất định, hoàn toàn không bảo hộ cho những ý tưởng đơn thuần. Trong quá trình hợp tác sáng tạo, nếu các bên không phân định rạch ròi vai trò, quyền và nghĩa vụ giữa "quyền tác giả" và "quyền của chủ sở hữu quyền tác giả", rủi ro sẽ phát sinh ở rất nhiều khía cạnh. Thực tế đã chứng kiến không ít vụ kiện kéo dài cả chục năm chỉ vì hợp đồng thiếu vắng các điều khoản "thuê sáng tạo" nhằm ràng buộc và ngăn cấm tác giả tự ý làm tác phẩm phái sinh. Bên cạnh đó, những lỗ hổng như không quy định rõ chủ thể nào được quyền đại diện làm thủ tục tại Cục Bản quyền tác giả, hay không giới hạn minh bạch phạm vi khai thác tác phẩm (quyền cho thuê, mang đi góp vốn, đầu tư) đều dễ dàng dẫn đến xung đột lợi ích gay gắt khi tài sản bắt đầu sinh lời. Ở một khía cạnh khác, nhãn hiệu lại tiềm ẩn những cạm bẫy pháp lý riêng biệt do được xác lập quyền sở hữu dựa trên nguyên tắc ưu tiên nộp đơn đầu tiên, hay còn gọi là "First to file". Trừ những trường hợp có thể chứng minh được đối phương đăng ký chiếm đoạt với dụng ý xấu, về cơ bản, chủ thể nào nộp đơn trước sẽ nắm giữ lợi thế pháp lý. Lỗ hổng này thường bị lợi dụng trong các mối quan hệ hợp tác kinh doanh lâu năm nhưng lại bỏ quên việc thiết lập điều khoản về sở hữu trí tuệ. Khi nội bộ lục đục hoặc quá trình hợp tác có dấu hiệu rạn nứt, một bên có thể "nhanh tay" đem nhãn hiệu chung đi đăng ký dưới tư cách cá nhân thay vì pháp nhân công ty, đẩy đối tác còn lại vào thế bị động và đối mặt với nguy cơ mất trắng. Hơn thế nữa, quá trình sử dụng nhãn hiệu cũng luôn tiềm ẩn rủi ro tranh chấp với bên thứ ba nếu hợp đồng không cụ thể hóa phạm vi khai thác và các nguyên tắc xử lý rủi ro. Có thể thấy, tài sản sở hữu trí tuệ là một đối tượng rất dễ phát sinh tranh chấp trong kinh doanh. Do đó, trước khi tiến hành ký kết bất kỳ hợp đồng hợp tác nào, các bên tham gia cần có sự đánh giá tổng quan về toàn bộ vòng đời của tài sản, từ quá trình hình thành, khai thác cho đến sử dụng. Việc rà soát hợp đồng kỹ lưỡng và cụ thể hóa các kịch bản thành những thỏa thuận minh bạch nhất sẽ thiết lập một nền tảng pháp lý vững chắc, giúp doanh nghiệp tối ưu hóa việc bảo vệ tài sản và hạn chế tối đa những rủi ro tốn kém về sau.

Xem thêm 
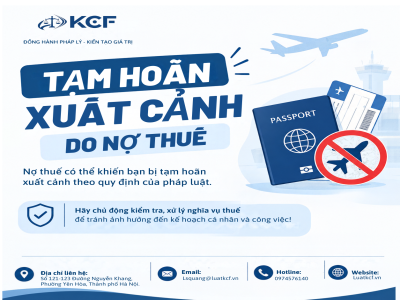
TẠM HOÃN XUẤT CẢNH DO NỢ THUẾ: NHỮNG ĐIỂM MỚI NGƯỜI NỘP THUẾ CẦN LƯU Ý

TẠM HOÃN XUẤT CẢNH DO NỢ THUẾ: NHỮNG ĐIỂM MỚI NGƯỜI NỘP THUẾ CẦN LƯU Ý

TẠM HOÃN XUẤT CẢNH DO NỢ THUẾ: NHỮNG ĐIỂM MỚI NGƯỜI NỘP THUẾ CẦN LƯU Ý Ngày 18/9/2026, Thuế cơ sở 3 thành phố Huế công khai danh sách 21 người nộp thuế thuộc diện bị thông báo tạm hoãn xuất cảnh theo quy định của pháp luật về quản lý thuế và xuất nhập cảnh. Theo thông báo, thời gian tạm hoãn xuất cảnh được tính từ ngày ban hành thông báo và được duy trì cho đến khi người nộp thuế thực hiện nghĩa vụ theo quy định, đáp ứng điều kiện để được hủy bỏ biện pháp này. Việc áp dụng biện pháp tạm hoãn xuất cảnh là một trong những biện pháp nhằm tăng cường quản lý, thu hồi các khoản nợ thuế và bảo đảm việc thực hiện nghĩa vụ của người nộp thuế đối với ngân sách nhà nước. 1. Nhiều điểm mới về việc hủy bỏ tạm hoãn xuất cảnh Nghị định 252/2026/NĐ-CP đã bổ sung và điều chỉnh một số quy định về việc áp dụng, hủy bỏ biện pháp tạm hoãn xuất cảnh. Theo đó, quy trình được định hướng theo hướng rút ngắn thời gian giải quyết khi người nộp thuế đã đáp ứng đủ điều kiện, đồng thời có cơ chế xử lý đối với trường hợp thông tin về tình trạng nộp thuế chưa kịp thời cập nhật trên hệ thống. Theo hướng dẫn của cơ quan thuế, khi người nộp thuế đáp ứng điều kiện để được hủy bỏ tạm hoãn xuất cảnh, cơ quan thuế sẽ cập nhật thông báo hủy bỏ trên Hệ thống thông tin quản lý thuế và chuyển thông tin đến cơ quan quản lý xuất nhập cảnh để thực hiện theo quy định. Đặc biệt, việc hủy bỏ tạm hoãn xuất cảnh không đồng nghĩa với việc người nộp thuế phải thanh toán toàn bộ khoản nợ thuế. Trong một số trường hợp, chỉ cần đáp ứng các điều kiện theo quy định, người nộp thuế đã có thể được xem xét hủy bỏ biện pháp này. Theo quy định mới, trường hợp số tiền thuế nợ còn phải nộp giảm xuống dưới: 50 triệu đồng đối với cá nhân kinh doanh, hộ kinh doanh; 500 triệu đồng đối với doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã; thì cơ quan thuế có thể thực hiện hủy bỏ tạm hoãn xuất cảnh khi người nộp thuế đáp ứng các điều kiện liên quan. Quy định này tạo cơ chế linh hoạt hơn cho người nộp thuế trong quá trình khắc phục nghĩa vụ, thay vì phải thanh toán toàn bộ khoản nợ mới được xem xét hủy bỏ biện pháp tạm hoãn xuất cảnh. 2. Đã nộp thuế nhưng hệ thống chưa cập nhật thì xử lý thế nào? Một vấn đề thường phát sinh trong thực tế là người nộp thuế đã thực hiện thanh toán nhưng thông tin nộp tiền chưa được cập nhật trên hệ thống quản lý thuế. Đối với trường hợp này, người nộp thuế có thể gửi phản hồi bằng phương thức điện tử kèm chứng từ chứng minh việc nộp tiền. Cơ quan thuế sẽ kiểm tra, đối chiếu và cập nhật dữ liệu. Nếu người nộp thuế đã đáp ứng đầy đủ điều kiện, việc hủy bỏ tạm hoãn xuất cảnh sẽ được thực hiện theo quy định. Cục Thuế cũng hướng dẫn cơ quan thuế các cấp phải rà soát, xác định chính xác nghĩa vụ thuế trước khi áp dụng biện pháp tạm hoãn xuất cảnh; đồng thời việc hủy bỏ phải được thực hiện kịp thời ngay khi người nộp thuế đáp ứng điều kiện. Do đó, người nộp thuế nên chủ động kiểm tra tình trạng nghĩa vụ thuế trên các ứng dụng, cổng thông tin điện tử của ngành Thuế. Trường hợp đã hoàn thành nghĩa vụ nhưng dữ liệu chưa được ghi nhận, cần chủ động phản hồi và cung cấp chứng từ để cơ quan thuế có cơ sở kiểm tra, xử lý. 3. Bổ sung trường hợp có thể bị tạm hoãn xuất cảnh Nghị định 252/2026/NĐ-CP cũng bổ sung cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp vào nhóm đối tượng có thể bị áp dụng biện pháp tạm hoãn xuất cảnh theo quy định của pháp luật về quản lý thuế. Theo quy định mới, cá nhân là người đại diện theo pháp luật hoặc chủ sở hữu hưởng lợi của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã có thể thuộc trường hợp tạm hoãn xuất cảnh khi tổ chức thuộc diện bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 500 triệu đồng trở lên và khoản nợ đã quá thời hạn nộp từ 120 ngày trở lên. Đối với cá nhân kinh doanh, chủ hộ kinh doanh, ngưỡng nợ thuế được quy định từ 50 triệu đồng trở lên, đồng thời khoản nợ phải quá thời hạn nộp từ 120 ngày trở lên và thuộc trường hợp bị cưỡng chế theo quy định. 4. Trường hợp không hoạt động tại địa chỉ đã đăng ký Một điểm khác đáng lưu ý liên quan đến người nộp thuế không hoạt động tại địa chỉ đã đăng ký. Theo Nghị định 252/2026/NĐ-CP, đối với nhóm đối tượng thuộc trường hợp này, cơ quan thuế chỉ áp dụng biện pháp tạm hoãn xuất cảnh sau 120 ngày kể từ ngày ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký, nếu người nộp thuế vẫn không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định. Quy định về thời hạn 120 ngày tạo thêm khoảng thời gian để người nộp thuế chủ động khắc phục tình trạng của mình trước khi bị áp dụng biện pháp tạm hoãn xuất cảnh. 5. Người nộp thuế cần chủ động kiểm tra nghĩa vụ thuế Những thay đổi tại Nghị định 252/2026/NĐ-CP cho thấy quy định về tạm hoãn xuất cảnh do nợ thuế được điều chỉnh theo hướng vừa tăng cường hiệu quả quản lý nợ thuế, vừa tạo cơ chế xử lý linh hoạt hơn cho người nộp thuế đã chủ động khắc phục nghĩa vụ. Đặc biệt, việc cho phép hủy bỏ tạm hoãn xuất cảnh khi khoản nợ giảm xuống dưới ngưỡng nhất định và cơ chế xử lý khi dữ liệu nộp thuế chưa được cập nhật giúp hạn chế tình trạng người nộp thuế đã thực hiện nghĩa vụ nhưng vẫn chưa được ghi nhận kịp thời trên hệ thống. Doanh nghiệp, hộ kinh doanh và cá nhân có nghĩa vụ thuế cần: Thường xuyên theo dõi tình trạng nợ thuế; Chủ động thực hiện nghĩa vụ thuế đúng hạn; Kiểm tra thông tin trên hệ thống sau khi thực hiện thanh toán; Kịp thời liên hệ với cơ quan thuế khi phát hiện thông tin chưa chính xác hoặc chưa được cập nhật; Lưu giữ chứng từ nộp thuế để cung cấp khi cần thiết. Việc chủ động kiểm tra và xử lý kịp thời nghĩa vụ thuế sẽ giúp người nộp thuế hạn chế các rủi ro phát sinh liên quan đến biện pháp tạm hoãn xuất cảnh.    

Xem thêm 
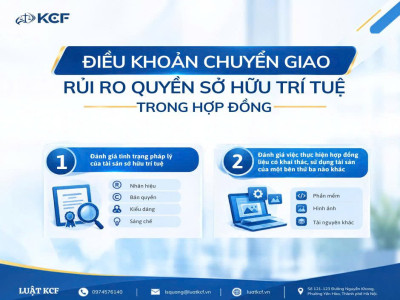
ĐIỀU KHOẢN CHUYỂN GIAO RỦI RO QUYỀN SỞ HỮU TRÍ TUỆ TRONG HỢP ĐỒNG

ĐIỀU KHOẢN CHUYỂN GIAO RỦI RO QUYỀN SỞ HỮU TRÍ TUỆ TRONG HỢP ĐỒNG

ĐIỀU KHOẢN CHUYỂN GIAO RỦI RO QUYỀN SỞ HỮU TRÍ TUỆ TRONG HỢP ĐỒNG Sở hữu trí tuệ (SHTT) là tài sản vô hình, do đó việc xác định, kiểm soát và khai thác quyền trên thực tế có thể phát sinh nhiều rủi ro, đặc biệt là trong các hợp đồng có liên quan đến SHTT. Trong quá trình giao kết và thực hiện hợp đồng, bên cạnh việc xác định quyền đối với tài sản SHTT, các bên cần quan tâm đến việc phân bổ rủi ro nếu tài sản có vấn đề về tình trạng pháp lý hoặc nếu việc thực hiện hợp đồng có liên quan đến tài sản, quyền SHTT của bên thứ ba. Vì vậy, khi xây dựng điều khoản chuyển giao rủi ro quyền SHTT, cần đặc biệt lưu ý hai vấn đề sau: 1. Đánh giá tình trạng pháp lý của tài sản SHTT Trước hết, cần xác định tài sản SHTT là đối tượng nào, chẳng hạn như nhãn hiệu, quyền tác giả, kiểu dáng công nghiệp, sáng chế hoặc các đối tượng SHTT khác; đồng thời xác định tình trạng pháp lý của tài sản tại thời điểm giao kết hợp đồng. Tài sản có thể đã được cấp văn bằng bảo hộ, đang được xem xét đăng ký hoặc chưa đăng ký, tùy thuộc vào từng đối tượng quyền SHTT. Mỗi tình trạng pháp lý có thể kéo theo những rủi ro khác nhau đối với việc xác định chủ thể quyền, phạm vi quyền và khả năng khai thác, sử dụng tài sản. Do đó, trước khi thỏa thuận về việc chuyển giao hoặc sử dụng quyền SHTT, các bên cần làm rõ ít nhất các vấn đề: tài sản thuộc về ai, quyền đối với tài sản đang ở trạng thái nào, phạm vi quyền được chuyển giao hoặc cho phép sử dụng ra sao và có tồn tại tranh chấp hoặc hạn chế quyền nào hay không. Đặc biệt, cần dự liệu trường hợp phát sinh tranh chấp hoặc tài sản không đáp ứng điều kiện để được bảo hộ. Khi đó, hợp đồng cần xác định rõ trách nhiệm của từng bên đối với rủi ro phát sinh, thay vì chỉ ghi nhận chung về quyền sở hữu hoặc quyền sử dụng tài sản. Việc đánh giá tình trạng pháp lý của tài sản ngay từ thời điểm giao kết hợp đồng sẽ là cơ sở để các bên xác định đúng phạm vi quyền được chuyển giao và phân bổ rủi ro phù hợp với bản chất của tài sản. 2. Đánh giá việc thực hiện hợp đồng liệu có khai thác, sử dụng tài sản của một bên thứ ba nào khác. Không phải mọi tài sản được sử dụng trong quá trình thực hiện hợp đồng đều thuộc quyền của chính bên ký kết hợp đồng. Trên thực tế, quá trình thực hiện hợp đồng có thể sử dụng tài sản hoặc quyền SHTT của bên thứ ba, như phần mềm, hình ảnh hoặc các tài nguyên khác. Khi đó, bên thực hiện hợp đồng cần bảo đảm việc khai thác, sử dụng các tài sản này có cơ sở quyền phù hợp. Nếu không, rủi ro SHTT có thể phát sinh không chỉ trong quá trình thực hiện hợp đồng mà còn đối với sản phẩm, hàng hóa hoặc dịch vụ được tạo ra và bàn giao cho bên còn lại. Căn cứ khoản 4 Điều 66 Nghị định 17/2023/NĐ-CP quy định: “Sản phẩm, hàng hóa, dịch vụ được tạo ra từ hành vi xâm phạm quyền tác giả quy định tại khoản 1 Điều này bị coi là sản phẩm, hàng hóa, dịch vụ xâm phạm quyền tác giả.” Quy định này cho thấy việc sử dụng trái phép một tài sản có quyền SHTT của bên thứ ba có thể tạo ra rủi ro đối với chính sản phẩm, hàng hóa, dịch vụ được tạo ra từ hành vi đó.  Vì vậy, trong hợp đồng cần xác định rõ trách nhiệm pháp lý của các bên nếu trong quá trình thực hiện hoặc khi bàn giao sản phẩm phát sinh hành vi xâm phạm quyền SHTT. Chẳng hạn, cần làm rõ bên nào có trách nhiệm bảo đảm quyền sử dụng hợp pháp đối với tài sản của bên thứ ba; bên nào chịu trách nhiệm khi phát sinh khiếu nại, tranh chấp; và trách nhiệm được xác định như thế nào đối với sản phẩm, hàng hóa, dịch vụ đã được tạo ra hoặc bàn giao. Việc xác định rõ bên chịu trách nhiệm đối với sản phẩm, hàng hóa, dịch vụ được bàn giao khi phát sinh vấn đề về quyền SHTT chính là nội dung cần được lưu ý trong điều khoản chuyển giao rủi ro quyền sở hữu trí tuệ, qua đó giúp các bên chủ động kiểm soát rủi ro và hạn chế tranh chấp phát sinh. Kết luận Như vậy, trong quá trình giao kết hợp đồng, việc kiểm soát rủi ro và chuyển giao rủi ro quyền sở hữu trí tuệ là một vấn đề quan trọng. Để có thể quy định các điều khoản một cách chặt chẽ nhất có thể thì cần đánh giá đối tượng trong hợp đồng đầy đủ và đánh giá quá trình triển khai hợp đồng toàn diện. Từ đó, sẽ xác định được cách thức quy định để các bên đàm phán, trao đổi và hạn chế được các tranh chấp phát sinh về sau khi đã có các quy định đủ rõ ràng về trách nhiệm của mỗi bên khi có rủi ro pháp lý xảy ra.

Xem thêm 
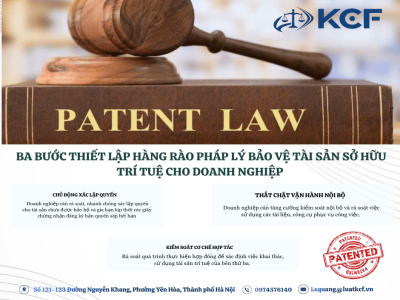
BA BƯỚC THIẾT LẬP HÀNG RÀO PHÁP LÝ BẢO VỆ TÀI SẢN SỞ HỮU TRÍ TUỆ DOANH NGHIỆP

BA BƯỚC THIẾT LẬP HÀNG RÀO PHÁP LÝ BẢO VỆ TÀI SẢN SỞ HỮU TRÍ TUỆ DOANH NGHIỆP

  BA BƯỚC THIẾT LẬP HÀNG RÀO PHÁP LÝ BẢO VỆ TÀI SẢN SỞ HỮU TRÍ TUỆ DOANH NGHIỆP Trong kỷ nguyên kinh tế tri thức, tài sản trí tuệ quyết định sự sống còn của thương hiệu. Tuy nhiên, sự lơ là trong quản trị rủi ro đã và đang khiến không ít tổ chức vi phạm quyền sở hữu trí tuệ và phải gánh chịu những hậu quả nặng nề. Dưới góc nhìn chuyên môn, việc thiết lập và nâng cao hàng rào pháp lý phòng ngừa vi phạm không chỉ là giải pháp  bảo vệ tài sản vô hình mà còn giúp doanh nghiệp vận hành bền vững, hạn chế tối đa các rủi ro tiềm ẩn.  Thứ nhất, “Xác lập quyền”:  Ban lãnh đạo doanh nghiệp cần thực hiện ngay là chủ động xác lập quyền bảo hộ, tạo ra một cơ chế phòng vệ từ sớm. Đặc thù của sở hữu trí tuệ là tính vô hình, vô cùng khó định lượng và kiểm soát triệt để. Do đó, các công ty cần nghiêm túc rà soát lại toàn bộ khối tài sản trí tuệ của mình, nhanh chóng tiến hành thủ tục đăng ký xác lập quyền đối với những sản phẩm chưa được bảo hộ. Song song với đó, việc kiểm tra các giấy chứng nhận hiện có để kịp thời gia hạn khi hết thời hạn bảo hộ là thao tác quản lý mang tính sống còn. Sự thống kê khoa học này sẽ giúp doanh nghiệp bảo vệ tài sản một cách hiệu quả trước những sự nhòm ngó hay tranh chấp từ các đối thủ cạnh tranh.  Thứ hai, “Kiểm tra lại hoạt động vận hành nội bộ” Căn cứ theo quy định tại Điều 597 Bộ luật Dân sự, pháp nhân sẽ phải chịu trách nhiệm bồi thường cho những thiệt hại do người của mình gây ra trong quá trình thực thi nhiệm vụ được giao. Thực tiễn tư vấn pháp lý cho thấy, rất nhiều đơn vị vướng rắc rối bản quyền chỉ vì nhân viên tự ý cài đặt phần mềm không cấp phép hoặc sử dụng trái phép các sản phẩm trí tuệ của bên thứ ba để viết bài, chạy quảng cáo truyền thông. Đứng trước các chế tài xử lý xâm phạm ngày càng nghiêm khắc hiện nay, việc tuyên truyền nội bộ và rà soát lại toàn bộ quá trình khai thác công cụ làm việc của nhân sự là một yêu cầu vô cùng cấp bách.  Thứ ba, “Đánh giá và xem xét lại các cơ chế hợp tác với các đối tác khác” Bất kỳ một sự cộng tác nào cũng cần được bộ phận pháp chế xem xét khắt khe về nguy cơ xâm phạm quyền của đối tác đó. Doanh nghiệp phải yêu cầu các bên liên quan minh bạch giới hạn và phạm vi khai thác tài sản trí tuệ. Đặc biệt, điều khoản về Sở hữu trí tuệ trong các hợp đồng giao kết phải được soạn thảo cực kỳ chặt chẽ, nhằm phân định rõ trách nhiệm bồi thường và phương thức xử lý rủi ro thuộc về ai nếu có sự cố vi phạm xảy ra.  Hầu hết các doanh nghiệp hiện nay không hề có chủ trương hay cố tình dung túng cho các hành vi xâm phạm quyền sở hữu trí tuệ. Tuy nhiên, nguyên nhân cốt lõi dẫn đến các vụ kiện tụng đều bắt nguồn từ việc kiểm soát rủi ro nội bộ chưa chặt chẽ và chưa thực sự chú trọng đến khâu nâng cao rào chắn pháp lý. Do đó, doanh nghiệp cần chủ động thiết lập các biện pháp kiểm soát và phòng vệ pháp lý nhằm hạn chế nguy cơ phát sinh trách nhiệm do vi phạm bản quyền. 

Xem thêm 
SỞ HỮU TRÍ TUỆ VÀ SỰ THAY ĐỔI CỦA MÔI TRƯỜNG THỰC THI QUYỀN TẠI VIỆT NAM

SỞ HỮU TRÍ TUỆ VÀ SỰ THAY ĐỔI CỦA MÔI TRƯỜNG THỰC THI QUYỀN TẠI VIỆT NAM

SỞ HỮU TRÍ TUỆ VÀ SỰ THAY ĐỔI CỦA MÔI TRƯỜNG THỰC THI QUYỀN TẠI VIỆT NAM Môi trường thực thi quyền sở hữu trí tuệ tại Việt Nam đang có những thay đổi sâu sắc và toàn diện. So với giai đoạn trước đây, các quy định pháp luật về sở hữu trí tuệ và cơ chế bảo vệ quyền về cơ bản đã được thiết lập tương đối đồng bộ. Tuy nhiên, trên thực tế, vấn đề thực thi quyền chỉ thực sự có những chuyển biến mang tính bước ngoặt từ sau các chỉ đạo quyết liệt của Chính phủ, trong đó nổi bật là Chỉ thị số 02/CT-TTg về tăng cường xử lý vi phạm SHTT. Các chỉ đạo này đã đặt ra nguyên tắc xử lý vi phạm theo hướng "không có vùng cấm, không có ngoại lệ". Từ đó, các biện pháp chế tài được triển khai trên diện rộng, với quy mô lớn và tính chất quyết liệt hơn, nhằm kiên quyết đấu tranh và xử lý triệt để các hành vi xâm phạm quyền sở hữu trí tuệ. Vi phạm bản quyền phần mềm – Lĩnh vực trọng điểm trong công tác thực thi  Bản quyền phần mềm là một trong những lĩnh vực có hành lang pháp lý thiết lập từ sớm nhưng công tác thực thi trước đây chưa đạt hiệu quả tối đa. Năm 2026 ghi nhận số lượng lớn các vụ việc vi phạm bản quyền phần mềm bị khởi tố và áp dụng các chế tài xử lý nghiêm khắc theo quy định pháp luật. Thói quen cài đặt và sử dụng phần mềm không rõ nguồn gốc trước đây từng mặc nhiên được xem là không phát sinh rủi ro pháp lý. Tuy nhiên, tình hình thực tế hiện nay đòi hỏi các đơn vị khai thác phải tuân thủ nghiêm ngặt các quy định về bản quyền. Trong khi một số tổ chức đã chủ động trang bị phần mềm hợp pháp, vẫn tồn tại nhiều chủ thể khai thác các sản phẩm chưa được cấp phép, qua đó trực tiếp đối mặt với nguy cơ vi phạm pháp luật về SHTT Rủi ro pháp lý trong hoạt động khai thác nội dung số và âm nhạc Tương tự đối với các hành vi phát trực tiếp (livestream) hoặc đăng tải ấn phẩm, video có chứa tác phẩm âm nhạc chưa được cấp phép, các chủ thể thực hiện phải chịu trách nhiệm pháp lý theo các mức độ từ xử phạt vi phạm hành chính đến chế tài hình sự. Theo quy định pháp luật về SHTT, hành vi xâm phạm quyền được cấu thành ngay tại thời điểm chủ thể tiến hành khai thác mà không có sự cho phép của chủ sở hữu hợp pháp. Do đó, rủi ro pháp lý không chỉ giới hạn ở các pháp nhân, tổ chức lớn mà còn áp dụng trực tiếp đối với cá nhân, hộ kinh doanh có sử dụng các sản phẩm âm nhạc trong hoạt động thương mại. Môi trường kinh doanh thay đổi – yêu cầu nâng cao nhận thức về sở hữu trí tuệ Công tác thực thi quyền SHTT đang được siết chặt, đòi hỏi các cơ quan, tổ chức, cá nhân nâng cao nhận thức tuân thủ pháp luật. Các chủ thể kinh doanh cần khẩn trương rà soát các quy định nội bộ, hệ thống phần mềm và các hợp đồng giao kết liên quan đến việc chuyển giao, khai thác quyền SHTT nhằm đảm bảo tính hợp pháp và hạn chế tối đa rủi ro phát sinh trong quá trình hoạt động.  

Xem thêm 
THUẬN TÌNH LY HÔN VÀ NHỮNG ĐIỀU CẦN BIẾT

THUẬN TÌNH LY HÔN VÀ NHỮNG ĐIỀU CẦN BIẾT

THUẬN TÌNH LY HÔN VÀ NHỮNG ĐIỀU CẦN BIẾT Trong thực tế, không ít trường hợp vợ chồng lựa chọn thuận tình ly hôn khi cả hai không còn khả năng tiếp tục duy trì quan hệ hôn nhân và đã thống nhất được các vấn đề liên quan. Tuy nhiên, để thủ tục được giải quyết nhanh chóng, đúng quy định pháp luật và hạn chế phát sinh tranh chấp, các bên cần hiểu rõ điều kiện, hồ sơ cũng như trình tự thực hiện theo quy định hiện hành. Dưới đây là một số thông tin tư vấn cơ bản của chúng tôi về thuận tình ly hôn. 1. Khái niệm thuận tình ly hôn Căn cứ tại khoản 14 Điều 3 Luật Hôn nhân và Gia đình 2014 quy định: “14. Ly hôn là việc chấm dứt quan hệ vợ chồng theo bản án, quyết định có hiệu lực pháp luật của Tòa án.” Bên cạnh đó, Điều 55 Luật Hôn nhân và Gia đình 2014 quy định: “Trong trường hợp vợ chồng cùng yêu cầu ly hôn, nếu xét thấy hai bên thật sự tự nguyện ly hôn và đã thỏa thuận về việc chia tài sản, việc trông nom, nuôi dưỡng, chăm sóc, giáo dục con trên cơ sở bảo đảm quyền lợi chính đáng của vợ và con thì Tòa án công nhận thuận tình ly hôn; nếu không thỏa thuận được hoặc có thỏa thuận nhưng không bảo đảm quyền lợi chính đáng của vợ và con thì Tòa án giải quyết việc ly hôn.” Theo quy định nêu trên, thuận tình ly hôn được hiểu là trường hợp cả hai vợ chồng cùng tự nguyện chấm dứt quan hệ hôn nhân và đã thống nhất được các vấn đề liên quan đến con chung, tài sản chung và nghĩa vụ tài chính (nếu có). Tuy nhiên, nếu không đạt được thỏa thuận hoặc thỏa thuận không đảm bảo quyền lợi chính đáng của vợ và con, Tòa án sẽ tiến hành giải quyết việc ly hôn. 2. Điều kiện để công nhận thuận tình ly hôn Để được giải quyết theo thủ tục thuận tình ly hôn, pháp luật hiện hành yêu cầu phải đáp ứng đầy đủ các điều kiện sau: Thứ nhất, vợ chồng cùng tự nguyện yêu cầu ly hôn Yếu tố tự nguyện là điều kiện tiên quyết để Tòa án xem xét công nhận thuận tình ly hôn. Việc ly hôn phải xuất phát từ ý chí tự nguyện của cả hai bên, không bị ép buộc, đe dọa hoặc cưỡng ép dưới bất kỳ hình thức nào. Trong quá trình giải quyết, Tòa án sẽ tiến hành hòa giải theo quy định của pháp luật tố tụng dân sự nhằm xem xét khả năng đoàn tụ của vợ chồng trước khi đưa ra quyết định cuối cùng. Thứ hai, các bên đã thỏa thuận được về con chung Vợ chồng phải thống nhất được các vấn đề liên quan đến việc chăm sóc, nuôi dưỡng, giáo dục con sau khi ly hôn, bao gồm: - Người trực tiếp nuôi con; - Mức cấp dưỡng nuôi con; - Quyền, nghĩa vụ thăm nom con của bên không trực tiếp nuôi con; - Các vấn đề khác liên quan đến quyền lợi của con chưa thành niên. Thứ ba, các bên đã thỏa thuận được về tài sản và nghĩa vụ tài chính Hai bên cần thống nhất được việc phân chia tài sản chung, nghĩa vụ trả nợ chung hoặc các nghĩa vụ tài chính khác phát sinh trong thời kỳ hôn nhân. Trong trường hợp không thỏa thuận được toàn bộ hoặc một phần các vấn đề nêu trên, vụ việc có thể được chuyển sang giải quyết theo thủ tục ly hôn có tranh chấp. 3. Cơ quan có thẩm quyền giải quyết thuận tình ly hôn Căn cứ khoản 2 Điều 29 Bộ luật Tố tụng Dân sự 2015, yêu cầu công nhận thuận tình ly hôn, thỏa thuận nuôi con, chia tài sản khi ly hôn thuộc thẩm quyền giải quyết của Tòa án. Theo đó, Tòa án là cơ quan có thẩm quyền xem xét, giải quyết yêu cầu thuận tình ly hôn của vợ chồng theo quy định pháp luật. Bên cạnh đó, Điều 35 Bộ luật Tố tụng Dân sự 2015 (được sửa đổi, bổ sung bởi Luật số 85/2025/QH15) quy định Tòa án nhân dân khu vực có thẩm quyền giải quyết theo thủ tục sơ thẩm yêu cầu công nhận thuận tình ly hôn, thỏa thuận nuôi con, chia tài sản khi ly hôn. Ngoài ra, theo điểm a khoản 2 Điều 40 Bộ luật Tố tụng Dân sự 2015, đối với thuận tình ly hôn, các bên có quyền yêu cầu Tòa án nơi cư trú của một trong hai bên để giải quyết. Như vậy, Tòa án nhân dân khu vực nơi cư trú của vợ hoặc chồng là cơ quan có thẩm quyền xem xét, giải quyết yêu cầu công nhận thuận tình ly hôn theo quy định của pháp luật. 4. Hồ sơ thuận tình ly hôn Để được công nhận thuận tình ly hôn, vợ chồng cần tiến hành nộp đến Tòa án nhân dân có thẩm quyền các tài liệu, chứng cứ sau: - Đơn yêu cầu có đầy đủ các nội dung theo khoản 2 Điều 362 Bộ luật Tố tụng Dân sự 2015 và có đầy đủ chữ ký hoặc điểm chỉ của vợ và chồng (Bản chính); - Căn cước công dân của vợ và chồng (Bản sao chứng thực); - Giấy chứng nhận đăng ký kết hôn (Bản chính) hoặc Trích lục Kết hôn; - Giấy khai sinh của con (trong trường hợp có con chung) (Bản sao chứng thực); - Xác nhận thông tin về cư trú của vợ hoặc chồng (Bản chính); - Tài liệu liên quan đến tài sản chung, nợ chung (nếu có yêu cầu Tòa án ghi nhận); - Các giấy tờ khác theo yêu cầu của cơ quan có thẩm quyền. Việc chuẩn bị hồ sơ đầy đủ, chính xác có ý nghĩa quan trọng trong quá trình tiếp nhận và giải quyết vụ việc, hạn chế tình trạng hồ sơ bị yêu cầu sửa đổi, bổ sung hoặc kéo dài thời gian giải quyết. 5. Phương thức nộp hồ sơ thuận tình ly hôn Hiện nay, các bên có thể lựa chọn một trong các phương thức nộp hồ sơ sau: - Nộp trực tiếp tại Tòa án nhân dân có thẩm quyền; - Gửi hồ sơ thông qua dịch vụ bưu chính; - Nộp hồ sơ trực tuyến trong trường hợp Tòa án có triển khai hệ thống tiếp nhận hồ sơ điện tử theo quy định. Sau khi tiếp nhận hồ sơ hợp lệ, Tòa án sẽ xem xét thụ lý vụ việc và thực hiện các thủ tục tố tụng theo quy định của pháp luật. 6. Lệ phí sơ thẩm phải nộp khi thuận tình ly hôn Lệ phí thuận tình ly hôn là khoản tiền mà vợ chồng có yêu cầu công nhận thuận tình ly hôn phải nộp để Tòa án thụ lý và giải quyết vụ việc theo quy định của pháp luật về án phí, lệ phí Tòa án. Theo quy định tại Nghị quyết số 326/2016/UBTVQH14, lệ phí sơ thẩm đối với yêu cầu công nhận thuận tình ly hôn là 300.000 đồng. Bên cạnh đó, căn cứ khoản 4 Điều 147 Bộ luật Tố tụng dân sự năm 2015, trong trường hợp vợ chồng cùng thuận tình ly hôn thì mỗi bên đương sự phải chịu một nửa lệ phí sơ thẩm, trừ trường hợp các bên có thỏa thuận khác. Như vậy, thông thường mỗi bên vợ, chồng sẽ phải chịu 150.000 đồng lệ phí sơ thẩm khi thực hiện thủ tục thuận tình ly hôn.

Xem thêm